Årskrönika – Solcellsåret 2024
Introduktion
Under energikrisen 2022 då hela Europa plågades av höga energipriser så rådde dessutom stor brist på många komponenter i solcellsbranschen. Växelriktare och batterier var värda sin vikt i guld. Under denna senare del, och i sviterna av covid19, så var det brist på både hårdvara och installationskapacitet. Det uppdämda behovet gjorde att många företag ökade på sin personalstyrka under 2023 och arbetade mycket hårt med att minska sin mycket långa kö av väntande privatpersoner som ville få sin anläggning installerad. Under 2022 och 2023 rådde ett lågränteläge med gynnsamma förhållanden att låna billigt kapital (det var ju till och negativ reporänta). Detta i kombination med höga spotpriser gjorde att en redan het solenergibransch blev ännu hetare.
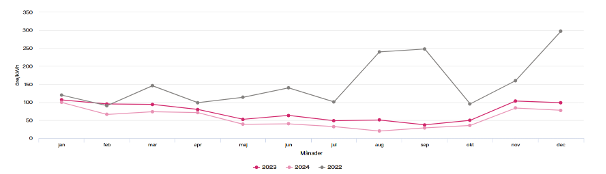
Under rekordåret 2023 installerades det 106 000st solcellsanläggningar (källa: Svensk Solenergi) och en stor del av dessa var installationer som kontrakterades under 2022 som sedan genomfördes under 2023. När halvårsskiftet 2023 kom var elpriset tillbaka på låga och stabila nivåer och samtidigt hade inflationen fått Riksbanken att rejält börja höja räntan. Detta i kombination med Skatteverkets beslut 4 januari 2024 att inte energilager skulle tillåtas grönt teknikavdrag på 50% om de användes till stödtjänster gjorde att installationsakten och investeringsviljan störtdök. Detta beslut hävdes sedan 6 månader senare, men skadan i branschen var redan gjord.
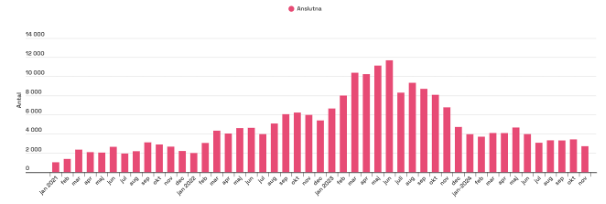
Antalet solcellsanläggningar som installerades 2023 var som sagt 106 000st. Under 2024 mer än halverades marknaden. Även om den officiella statistiken för 2024 inte är hel klar, så kan man med enkel interpolation se att antalet installationer ser ut att landa på strax under 44 000 anläggningar. Dvs en minskning med 58%(!!).
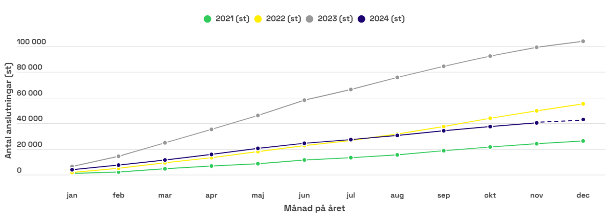
Om man bortser från det extrema rekordåret 2023 så är siffrorna från 2024 inte helt långt bort från 2022. Detta är nog en storlek på marknaden som kan förväntas under en överskådlig tid. Om tillväxten i ekonomin tar fart igen kommer energianvändningen öka och högre elpriser till följd. Detta kommer ha positiv bäring på marknadsutvecklingen för solenergi.
Orsaker bakom den minskade marknaden 2024:
- Lägre elpriser (spotpriser)
- Högre räntor
- Skatteverkets stök med gröna avdraget för batterier
- Minskade ersättningar från stödtjänster (FCR-D)
5 viktiga trender för 2025
Under 2025 kommer mycket nytt att hända. Både kring teknik och hårdvara men också kring marknadsförutsättningar, skatter och subventioner. I nedan stycke listas några av de viktigaste händelserna och trenderna som kommer påverka solcellsmarknaden 2025:
Kostnaden för kapitalbindning fortsatt hög
För Senergias kunder, installatörerna, påverkas man av både fluktuerande världsmarknadspriser på installationsmaterial (ex solpaneler) samt att många installatörer bundit mycket kapital i egna lager. Kostnader man idag betalar dyra pengar för att bli av med. Variationen i installationstakt på marknaden har gjort att många installatörer haft svårt att anpassa sin bemanning och supply-chain till den nya verkligheten. Senergia har sett att många installatörer lagt om sina strategier vilket har möjliggjort att de kan fokusera på vad som är viktigt för dom: sina kunder.
60-öringen förväntas försvinna
Under 2025 så pekar mycket på att den så kallade 60-öringen försvinna. Det innebär att man som privat solcellsägare inte kommer få skatterabatt på såld el (på 60 öre per kWh). Detta är ett mognadstecken och innebär att solkraften står mer på egna ben, samtidigt som den exporterade elen nu från en anläggning inte är lika attraktiv. Detta kommer göra att fler anläggningar installerar batteri, att man dimensionerar anläggningar för egenkonsumtion samt att det blir mer värt för anläggningsägare att konsumera egen solel än att exportera den till låg ersättning.
Grön teknik-avdrag minskar från 20% till 15%
Regeringen har lagt på förslag att avdraget för grön teknik för en solcellsanläggning skall minska från 20% till 15%. Detta tror dock många branschanalytiker (inklusive jag själv) kommer få marginell påverkan på marknaden. Vill man maximera avdraget så bör man såklart investera innan halvårsskiftet 2025. Det är viktigt att belysa att det inte finns några indikationer på att batteriavdraget för grön teknik på 50% kommer påverkas, utan endast delen som rör solcellsanläggningen.
Priset på Solpaneler, batterier och växelriktare fortsätter ner
Då hela europeiska marknaden för solenergi går trögt har efterfrågan minskat. Produktionen av komponenter och hårdvara har dock inte minskat i samma takt, framför allt i Kina. Detta har lett till att priserna har varit rekordlåga på under 2024 och priserna har fortsatt falla 2025. Kinesiska regeringen har tillsammans med tillverkare av produkter försökt stävja prisraset för att minska förluster, men än så länge har man inte bromsat
Andelen nyanslutna solcellsanläggningar med batteri närmar sig 100%
Som det tidigare nämndes i punkt 1 så kommer framtidens solcellsanläggningar vara tätt knutna till energilagring. Detta för att exportera el kommer inte vara lika lönsamt som att använda elen själv (då man slipper elöverföring, moms och skatt) men också som fastighetsägare kan använda batteriet för att jämna ut sitt elpris. Det vill säga ladda i när elpriset är lågt och ladda ur när det är dyrt. Vi ser redan nu på Senergia att på Svenska marknaden så säljs nästan alla solcellsanläggningar idag med ett batteri.
Stödtjänster är inte allt
Under 2024 uppgår den installerade batterikapaciteten till ca 1000MW (1GW). Den snabba utrullningen har gjort att Svenska Kraftnäts så kallade stödtjänster, framför allt FCR-D har minskat i lönsamhet då batterierna som delar på kakan har blivit fler. Detta gör att batteriägare nu letar sig till nya tjänster ex FCR-N men även att man lokalt inne i fastigheten kan använda energilagret och delta på stödtjänstmarknaderna (exempelvis EMS-styrning från Enequi). Detta är något som ökar ersättningen och nyttan med energilager. Även nya marknader och intäktsmöjligheter så som lokal flexibilitet gör att batterierna inte bara används på bästa sätt ur ett systemperspektiv, de ökar lönsamheten på solcellsinvesteringen och minskar behovet att uppgradera och förstärka elnätet. Något som potentiellt kan spara mellan 400-600 miljarder kronor!
Billigast är inte bästa valet
Med den kraftiga inbromsningen under 2024 så har en rad konkurser kommit till följd av den förändrade marknaden. Branschen har behövt anpassa sina kostymer till en lägre omsättning och ett minskat tryck på installationer. Det är mer viktigt nu än någonsin tidigare med valet av installatör. Då installatörernas ekonomier är ansträngda och även flera tillverkare kämpar för sin överlevnad vilar ett tungt ansvar på privatpersonen som skall välja sin installatör.
Några tips är:
- Välj installatör med omsorg
- Se till att betalningar matchar prestation
- Ta referenser och läs på om installatören
- Kontrollera installatörens finansiella situation
- Kolla upp vem som är ägare till installatören och vem som står bakom företaget.
- Kontrollera om företaget installerar själv eller med underentreprenör
- Välj medlemmar i Svensk solenergi
- Välj företag med certifierade solcellsmontörer
- Besiktiga anläggningen innan slutbetalning
Framtiden för Solenergi
Ränteläget förändras
Räntan har fortsatt sänkas och svenskarna får mer pengar över i plånboken. Räntan stabiliseras kring ca 3% och kostnaden för kapital sjunker. Detta kommer möjliggöra både för fler villaägare, företag och bostadsrättsföreningar att investera i en solcellsanläggning med energilager.
Elektrifieringen fortsätter
Även om takten i elektrifieringen bromsat upp under 2024 är trenden tydlig. Elektrifieringen sker i samhället på många plan. Allt ifrån stora institutionella förändringar så som fossilfritt stål, fossilfri cement, elektrobränslen och elektrifieringen av transportsektorn till elektrifiering för en vanlig svensson: ex att man skaffar elbil eller en solcellsanläggning.
Den gröna vågen fortsätter, men inte lika starkt
Under 2024 stängde Storbritannien sitt sista kolkraftverk. En helt makalös resa som möjliggjorts med hjälp av en kraftig och snabb utbyggnad av förnybar energi i form av sol och vind samt i kombination med energilagring. Enligt den internationella energimyndigheten (IEA) ska de förnybara energikällorna under 2025 leverera mer el än kolkraften (det var nära redan 2024). I Sverige har Tidöpartierna mestadels ägnat sig åt att prata kärnkraft och har slagit ner på de många vindkraftsprojekt som ville byggas. Läs gärna Tomas Kåbergers inlägg i ämnet: LÄNK.
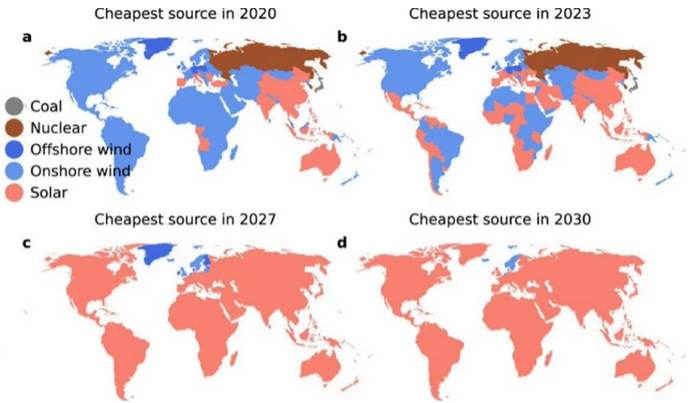
För solenergi globalt bidrar kostandsreduktionen och teknikmognadsgraden att den inom bara något år är den billigaste energikällan i välden. Och som kartorna visar: hela världen med undantag för Norge och Sverige där solen får ge plats åt vindkraften.
Nya EU-krav
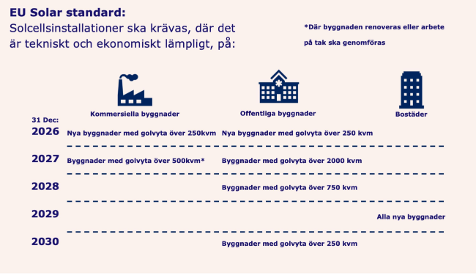
Den 24 april 2024 trädde en reviderad version av Energy Performance of Buildings Directive (EPBD) i kraft, denna EU-lagstiftning ställer krav på solceller på både nya och befintliga byggnader. Alla nya byggnader måste vara ”solklara”, vilket innebär att de ska designas för att enkelt kunna installera solenergi. Sverige måste utveckla en nationell byggnadsrenoveringsplan för att integrera solenergi i byggnadsbeståndet. Solcellskrav införs gradvis från 2026, med olika tidslinjer för olika byggnadstyper. Medlemsstaterna ska fastställa nationella kriterier för dessa krav, med hänsyn till teknisk och ekonomisk genomförbarhet. För att underlätta övergången ska medlemsstaterna erbjuda stöd och åtgärder, inklusive finansiella och tekniska resurser. Exakt hur dessa skall implementeras i Sverige är inte helt fastställt, men dessa regelverk kommer påverka branschen positivt.
Fortsatt teknisk utveckling
Solpaneler: På solpanelssidan har utvecklingen av teknologier samt effektiviteten gradvis ökat. Idag är de effektivaste panelerna i Senergias webshop strax över 23%. En helt enastående siffra om man ser tillbaka 4-5 år! Dessutom kommer solpanelstillverkare med nya innovativa teknologier så som inbyggd skugghantering i panelcellerna. Detta har Aiko implementerat sedan 2024 (LÄNK) och Longi har lanserat sin HPBC 2,0-teknologi med motsvarande funktionalitet (LÄNK).
Batterier
Batteriteknologin fortsätter bli bättre och bättre samtidigt som priset per kWh (och kW) fortsätter att sjunka. Under 2025 kan vi bland annat förvänta oss en ny vätskekylt kommersiellt batteri från Huawei på 100kW/215kWh, Dyness kommer släppa sin utomhus- & 1C-modell Dyness Tower Pro. Sen får man alltid se på de stora mässorna i Europa och Kina om ytterligare nyheter kommer presenteras
Slutord
Med en turbulent tid 2024 blickar vi framåt mot 2025. Ett år för branschen att slicka såren från raset som skedde 2024. Under 2025 kommer ytterligare mognad bidra till att solenergin än mer står på egna ben, med mindre externa och statliga stöd kommer solenergin konkurrera på elmarknaden som alla andra (notera att det inte finns stöd för BRF, kommersiella anläggningar eller solparker).
Batterierna kommer på stor skala fortsätta installeras. Både från de minsta systemen i villor till stora batteriparker om tiotals megawatt (vissa kanske rent av upp emot hundra eller flera hundra MW). Batterierna är idag så billiga och med de stöden som finns för villaägare är det idag tjänstefel att inte köpa ett batteri till sin solcellsanläggning. Med mer smarta algoritmer, AI och intelligens kan nu batterierna vara självstyrande och ta de mest lönsamma besluten.
Från Senergia håll så ser vi fram emot 2025 då vi kommer fortsätta stötta installatörer i Norden med vår expertis, service och produkter. Vi ser fram emot mängder med produktnyheter och nya tjänster som vi levererar. Allt ifrån fortsatta utvecklingen av vårt egna projekteringsverktyg – Senergia Planner till nya funktioner i vår e-handel. Allt för att göra det så effektivt och smidigt som möjligt att vara kund. Vi skall fortsätta utmana branschen och vara en frisk fläkt med vår uttalade specialisering som distributör inom solenergi, energilagring, smart styrning och elbilsladdning.
Tim Ljunggren
Tim Ljunggren är en av grundarna på Senergia och är utbildad civilingenjör inom elkraftteknik från KTH och har en ekonomikandidat från SU. Tim är en flitig föreläsare och utbildare i branschen och har skrivit två handböcker. Under 2022-2024 var han med i Svensk Solenergis Tekniska Kommitté och blev under 2024 invald i branschföreningen Svensk Solenergis styrelse.
Behöver du hjälp att hitta rätt?
Vi vet att det inte alltid är enkelt att veta vilken produkt eller lösning som passar bäst. Oavsett om du har frågor om vårt sortiment, behöver vägledning eller vill ha hjälp att hitta en lösning som passar just dina behov finns vi här för dig. Med vår kunskap och erfarenhet hjälper vi dig att göra rätt val.
Relaterade inlägg
Senergia får långsiktig och kapitalstark huvudägare
Senergias tillträdande VD Tim Ljunggren – Det är nu framtidens energibransch formas